Cobrar 2.500 € al mes y sentirte pobre: la nueva realidad de la clase media profesional en España
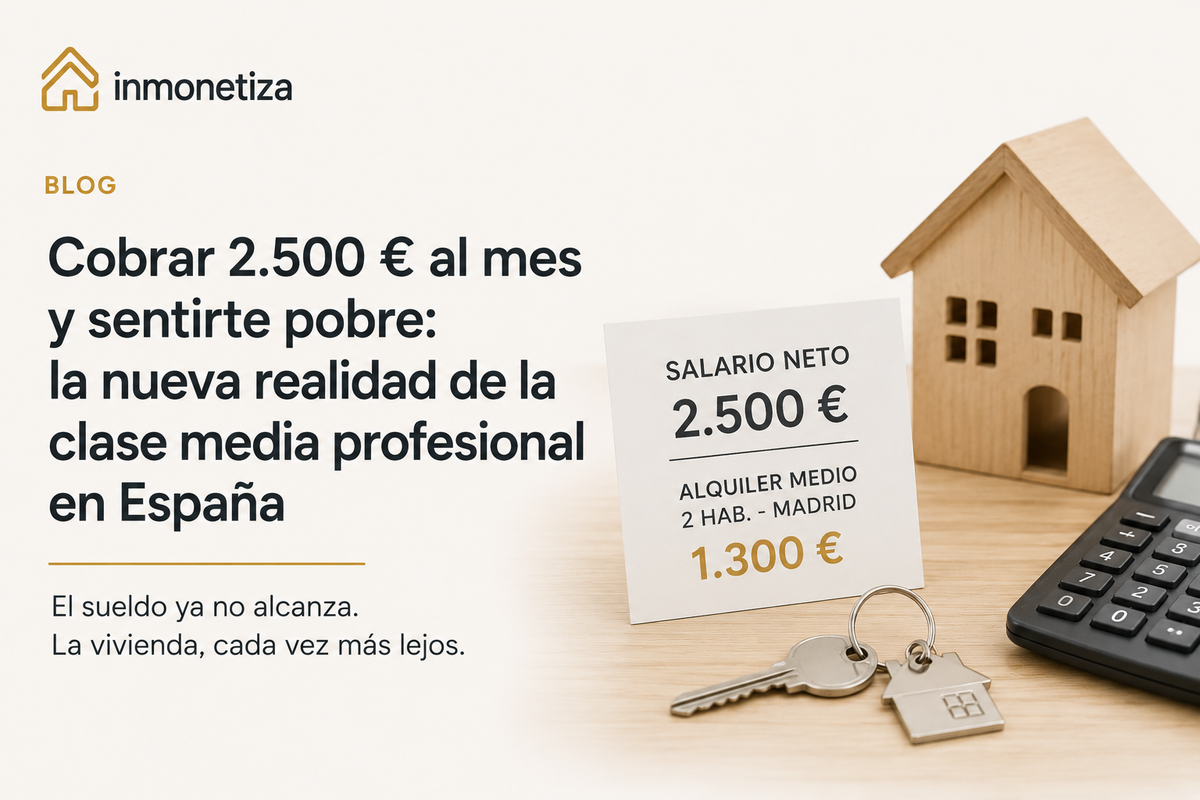
Ganar 2.500 € netos al mes en España solía significar una cosa: tranquilidad.
Un sueldo por encima de la media. Una nómina que, hace apenas una generación, abría la puerta a una hipoteca, a un piso propio, a la sensación de estar construyendo algo.
Hoy, si vives en Madrid, Barcelona o Valencia, ese mismo sueldo significa otra cosa completamente distinta: estancamiento. Trabajas. Ahorras lo que puedes. Haces todo "bien". Y aun así, la vivienda sigue pareciendo un horizonte que se aleja cada vez que crees haberte acercado.
Y aquí está lo que casi nadie se atreve a decir en voz alta: no es un problema de esfuerzo. Es un problema de reglas de juego que dejaron de tener sentido.
El mito del 30%: lo que dice la teoría vs. lo que dice tu extracto bancario
El Banco de España tiene una recomendación clásica, repetida en cualquier manual de educación financiera: no destines más del 30% de tus ingresos a la vivienda.
Es una regla pensada para proteger tu solvencia. Para que un imprevisto no te deje sin colchón. Sobre el papel, tiene todo el sentido del mundo.
Con 2.500 € netos al mes, ese 30% son 750 €.
Ahora abre cualquier portal inmobiliario y busca un piso de dos habitaciones, decente, bien comunicado, en Madrid, Barcelona o Valencia, por ese precio.
La cifra ya no es una recomendación financiera realista. Es casi una broma de mal gusto para cualquiera que haya hecho esa búsqueda esta misma semana.
El problema no es que la regla esté mal. Es que se diseñó para un mercado que ya no existe. Los sueldos han subido a un ritmo lento y constante. Los precios del alquiler y la compra se han movido en otra dimensión completamente distinta. Y cuando dos curvas se separan tanto, el resultado no es una anécdota: es una generación entera reorganizando su vida alrededor de un objetivo que cada vez parece más lejano.
El verdadero obstáculo no es la cuota. Es el muro de los 50.000 €
Aquí está la parte que casi nadie dice en voz alta: el sistema actual no penaliza a quien no trabaja. Penaliza a quien no tiene detrás una herencia, un aval familiar o unos ahorros previos que cubran la entrada.
En España, la banca financia habitualmente hasta un 80% del valor de tasación de una vivienda. Ese 20% restante, más los gastos de compraventa (notaría, registro, impuestos, gestoría), suele traducirse en una cifra que ronda los 50.000-60.000 € en ciudades grandes.
Puedes tener una nómina estable. Un historial bancario impecable. Cero deudas. Capacidad de pago demostrada mes a mes. Da igual.
Si no tienes esos 50.000-60.000 € de entrada disponibles el día de la firma, la hipoteca ni siquiera llega a ser una conversación posible con el banco.
Esto cambia por completo quién puede acceder a la vivienda y quién no. Ya no es una cuestión de disciplina financiera o de cuánto ahorras cada mes. Es una cuestión de patrimonio de partida: si tus padres pueden ayudarte, si hay una herencia, si hay un aval. Quien tiene esa red, entra al juego. Quien no, se queda mirando desde fuera, por muy buena que sea su nómina.
Es, literalmente, un problema de origen, no de mérito.
Un retrato que se repite: el perfil "bueno sobre el papel"
Piensa en alguien de 30-35 años. Estudios superiores, contrato indefinido, 2.200-2.800 € netos al mes, sin deudas, ahorrando de forma constante desde hace años.
Es, en cualquier definición razonable, un perfil solvente.
Y aun así, esa persona puede pasarse años ahorrando para reunir una entrada... mientras los precios de la vivienda suben más rápido de lo que consigue ahorrar. Cada año que pasa, el objetivo se aleja un poco más, no un poco menos.
No es un caso aislado. Es el retrato de una generación entera de profesionales con ingresos correctos y patrimonio inicial insuficiente. Gente que hace todo lo que "se supone" que hay que hacer y que, aun así, se siente fuera del sistema.
Portales inmobiliarios: la subasta encubierta que nadie pidió
Ante esta pared, la reacción natural de la mayoría es la misma: refugiarse en los portales inmobiliarios de siempre. Es lo conocido, lo accesible, lo que todo el mundo usa.
El problema es que ese mercado abierto se ha convertido en otra cosa:
- Los pisos con buena relación calidad-precio "vuelan" en cuestión de horas.
- Las visitas se organizan casi como castings, con varias personas esperando turno en el rellano.
- Los precios se inflan no por el valor real del inmueble, sino por el pánico de quien lleva meses buscando sin éxito.
- Cada búsqueda se convierte en una competición silenciosa contra decenas de personas que están viendo exactamente lo mismo que tú, al mismo tiempo.
Buscar casa se ha convertido en una fuente de estrés recurrente, casi una segunda ocupación no remunerada. Y lo más frustrante es que todo el mundo compite con las mismas armas, en el mismo sitio, en el mismo momento. Es un mercado diseñado, sin querer, para generar ansiedad de compra.
La verdadera ventaja hoy no es regatear. Es ver primero lo que otros no ven
Aquí está el cambio de perspectiva que marca la diferencia: si buscas donde busca todo el mundo, compites con todo el mundo. Y si compites con todo el mundo, pagas lo que paga todo el mundo.
Esa es la regla silenciosa del mercado inmobiliario actual.
Durante años se ha vendido la idea de que el ahorro está en negociar bien, en saber regatear, en tener paciencia. Y ayuda, sin duda. Pero ya no es la variable que más pesa.
La verdadera ventaja hoy está en el acceso a la información antes de que se convierta en un campo de batalla público.
Ahí es exactamente donde entra el mercado off-market: propiedades que nunca llegan a publicarse, que no compiten en portales, que no generan subastas emocionales por WhatsApp a las 8 de la mañana.
Qué es exactamente el off-market (y cómo funciona con Inmonetiza)
En Inmonetiza trabajamos con un modelo distinto al de los portales tradicionales, pensado tanto para quien vende como para quien compra:
Para el propietario que vende:
- Discreción total: la vivienda no se publica en portales abiertos ni queda expuesta a curiosos, vecinos o desconocidos.
- Cero comisión: el vendedor no paga intermediación, lo que también reduce la presión artificial sobre el precio final.
- Un proceso más controlado, sin la exposición ni el ruido de un anuncio público.
Para quien compra:
- Acceso a propiedades que nunca aparecerán en un portal, porque simplemente no se publican.
- Menos competencia directa por el mismo inmueble, porque el círculo de personas que lo conoce es mucho más reducido.
- Acceso prioritario a través de nuestra app, donde los compradores cualificados reciben las oportunidades antes de que exista siquiera la posibilidad de una subasta pública.
No es magia ni un truco de marketing. Es, simplemente, cambiar el punto en el que entras a la conversación: antes de que la propiedad se convierta en un objeto de deseo colectivo, no después.
¿Sueldos bajos o acceso desigual?
La pregunta incómoda no es si la clase media profesional gana lo suficiente. Muchas de estas personas ganan más que la media, ahorran de forma disciplinada y aun así se sienten fuera del sistema.
La pregunta real es si el sistema les está dando, siquiera, las mismas cartas para jugar.
En Inmonetiza creemos que no. Y por eso estamos construyendo una alternativa real para quienes están hartos de vivir de las sobras de los portales tradicionales: personas con la solvencia necesaria, pero sin la red familiar que el sistema actual da por hecha.
Preguntas frecuentes
¿Qué significa que una vivienda sea "off-market"?
Es una propiedad que se vende sin publicarse en portales inmobiliarios abiertos, gestionada de forma discreta y directa entre comprador y vendedor, sin exposición pública.
¿Es legal comprar una vivienda off-market en España?
Sí. El proceso legal (arras, notaría, registro de la propiedad, impuestos) es exactamente el mismo que en cualquier compraventa tradicional. Lo que cambia es cómo se accede a la información del inmueble, no el marco legal que regula la operación.
¿Por qué un propietario elegiría vender off-market en lugar de en un portal abierto?
Principalmente por discreción y por evitar la exposición pública de su vivienda, además de no pagar comisión de intermediación, lo que en muchos casos también agiliza el proceso.
¿Cómo accedo a propiedades off-market con Inmonetiza?
A través de nuestra plataforma y app, donde compradores cualificados reciben acceso prioritario a inmuebles que nunca llegan a publicarse en portales tradicionales.
¿El off-market es solo para compradores con mucho patrimonio?
No. El objetivo es precisamente lo contrario: dar acceso preferente a información a quien no tiene una red de contactos o herencia detrás, y que hoy compite en desventaja en el mercado abierto.