España arrastra un déficit de cientos de miles de viviendas mientras construye a un ritmo muy inferior al necesario. Analizamos por qué ocurre y qué alternativas existen.
España necesita 600.000 viviendas: la crisis estructural que no para de crecer
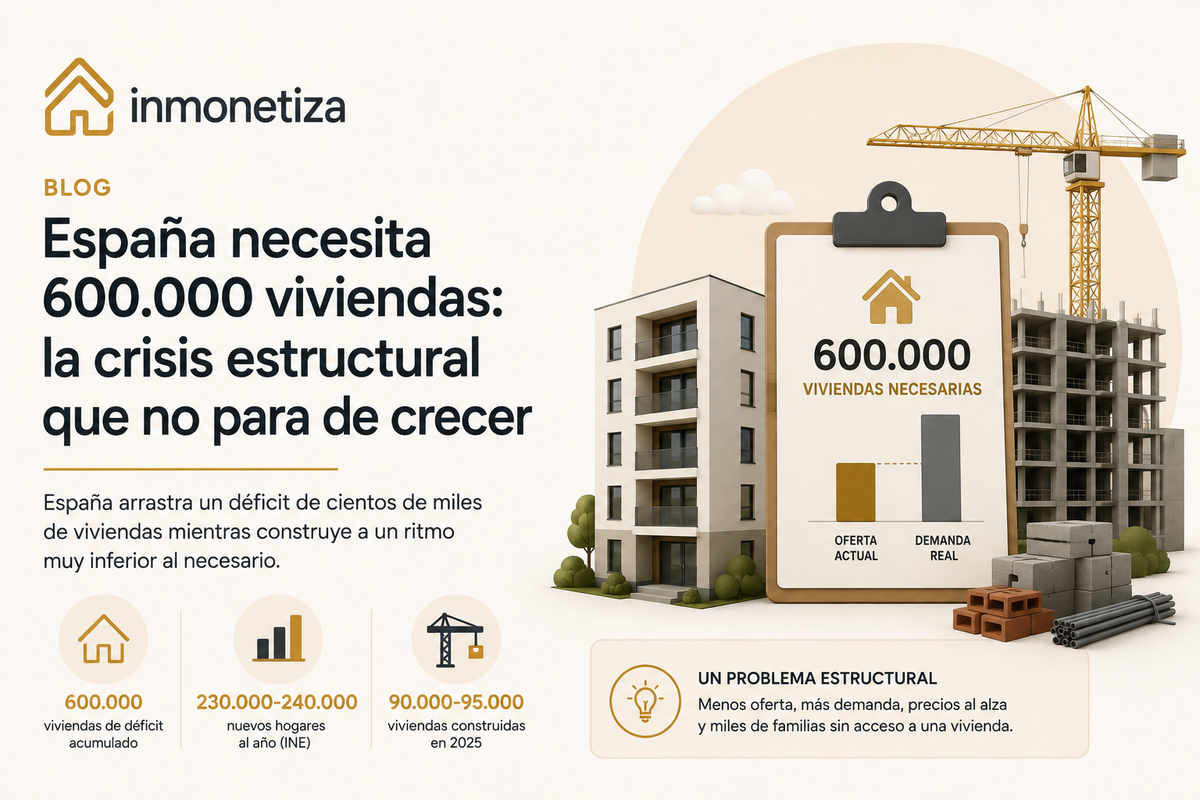
España necesita cerca de 600.000 viviendas más para cubrir la demanda actual. Y este año se construirá muy por debajo de esa cifra.
No es un problema nuevo ni una mala racha puntual. Es una crisis estructural que llevamos años arrastrando y que, año tras año, se hace un poco más grande.
La magnitud del problema, en números
El desajuste entre la vivienda que se necesita y la que realmente se construye en España es, a estas alturas, un dato ampliamente documentado por distintas instituciones y analistas.
Según las estimaciones de Singular Bank, el déficit acumulado de vivienda en España ronda ya las 600.000 unidades, una cifra corroborada por organismos como el Fondo Monetario Internacional y la Comisión Europea, que en los últimos meses han alertado sobre la escasez estructural de oferta en el mercado español. Otras fuentes, con metodologías distintas, sitúan el desajuste acumulado entre 2022 y 2025 en una horquilla de entre 450.000 y 600.000 viviendas.
El origen del problema es sencillo de explicar, aunque no de resolver: en España se están formando en torno a 230.000-240.000 nuevos hogares al año, según el INE, mientras que en 2025 solo se terminaron cerca de 90.000-95.000 viviendas nuevas, de acuerdo con los datos del Ministerio de Vivienda. La producción actual cubre, en el mejor de los casos, algo menos de la mitad de la demanda que se genera cada año.
Y no es un problema que vaya a resolverse pronto: BBVA Research calcula que, de mantenerse esta tendencia, el déficit acumulado podría acercarse a las 900.000 viviendas en 2027.
¿Por qué no se construye más?
Hay tres frenos que se repiten en todos los análisis del sector, y los tres son reales y medibles.
Burocracia asfixiante.
En España, obtener una licencia de obra mayor puede tardar entre 12 y 24 meses, según datos del Consejo General de la Arquitectura Técnica de España (CGATE). La comparación con otros países de la UE es reveladora: en Finlandia, uno de los modelos más ágiles de Europa, el plazo medio ronda los tres meses; en Polonia se resuelve en unas seis semanas; en Chipre, en menos de 40 días. Cada mes de retraso administrativo encarece el proyecto y retrasa la llegada de vivienda nueva al mercado.
Escasez de suelo.
El Banco de España ha señalado que, incluso en las provincias con mayor actividad económica, el margen para ampliar la oferta de vivienda a partir del suelo y el parque ya disponible se sitúa entre apenas el 10% y el 14%. Y son, precisamente, las zonas con más demanda las que menos margen tienen para crecer.
Costes disparados.
El coste de construir una vivienda nueva en España acumula una subida del 32% entre 2020 y 2025. A esto se suma la falta de mano de obra cualificada: el empleo en el sector de la construcción representa hoy apenas el 7% del total de afiliación en España, cuatro puntos menos que en 1999. Menos manos disponibles y materiales más caros hacen que cada proyecto sea, sencillamente, menos rentable de acometer.
Mientras tanto, la demanda no frena
El resultado de esta ecuación (mucha demanda, poca oferta) se nota en dos indicadores muy concretos.
El precio medio del alquiler en España ha marcado máximos históricos en 2026, superando ya los 14 euros por metro cuadrado al mes según los últimos informes del sector, con varias comunidades autónomas por encima de esa media.
Y el impacto no es solo económico, es social. Según el estudio "Desajustes en el mercado de la vivienda en España", elaborado por la Fundación BBVA y el Ivie, la tasa de pobreza oficial en España, del 19,5%, se dispara hasta el 23% en cuanto se descuenta el gasto en vivienda del presupuesto de los hogares. Entre los menores de 34 años, el golpe es todavía mayor: la tasa pasa del 24,5% al 32,9%, lo que significa que casi uno de cada tres jóvenes españoles caería en riesgo de pobreza después de pagar su alquiler.
No es mala suerte, es un fallo de sistema
Ninguno de estos datos describe un accidente ni una anomalía coyuntural. Describen un sistema en el que la oferta lleva más de una década sin poder seguir el ritmo de la demanda, y en el que cada uno de los frenos (burocracia, suelo, costes) refuerza a los otros dos.
El mercado off-market, una vía con oportunidades reales
Mientras el debate político sobre cómo resolver esta crisis continúa, el mercado sigue funcionando, y dentro de él existen oportunidades que no dependen de que se resuelva el problema estructural de la oferta. En Inmonetiza nos dedicamos a localizar esas oportunidades exclusivas antes de que lleguen al mercado tradicional, aportando soluciones viables a compradores e inversores en un contexto de stock mínimo como el actual.
Preguntas frecuentes
¿Cuántas viviendas necesita España para cubrir la demanda actual?
Las estimaciones de Singular Bank sitúan el déficit acumulado en torno a las 600.000 viviendas, una cifra corroborada por organismos como el FMI y la Comisión Europea.
¿Por qué no se construyen más viviendas en España si hace tanta falta?
Por la combinación de tres factores: licencias de obra que tardan entre 12 y 24 meses (frente a los 3 meses de Finlandia), escasez de suelo urbanizable incluso en las zonas de mayor demanda, y un encarecimiento acumulado del 32% en los costes de construcción entre 2020 y 2025.
¿Cuánto ha subido el precio del alquiler en España en 2026?
El precio medio ha marcado máximos históricos, superando los 14 euros por metro cuadrado al mes según los últimos informes del sector, con fuertes diferencias entre comunidades autónomas.
¿Cómo afecta la vivienda a la pobreza en España?
Según el estudio de la Fundación BBVA y el Ivie, la tasa de pobreza pasa del 19,5% al 23% al descontar el gasto en vivienda, y entre los menores de 34 años sube del 24,5% al 32,9%.