Lo que tu banco no te dice antes de firmar la hipoteca
Lo que tu banco no te dice antes de firmar la hipoteca
El banco no te miente cuando te da el tipo de interés. Simplemente no te cuenta todo lo demás. Y no es porque lo oculte. Está en los papeles, firmado y sellado. El problema es que, cuando estás comprando una vivienda, tu cabeza está en las llaves, en la mudanza y en si te van a conceder la financiación. No está en la letra pequeña.
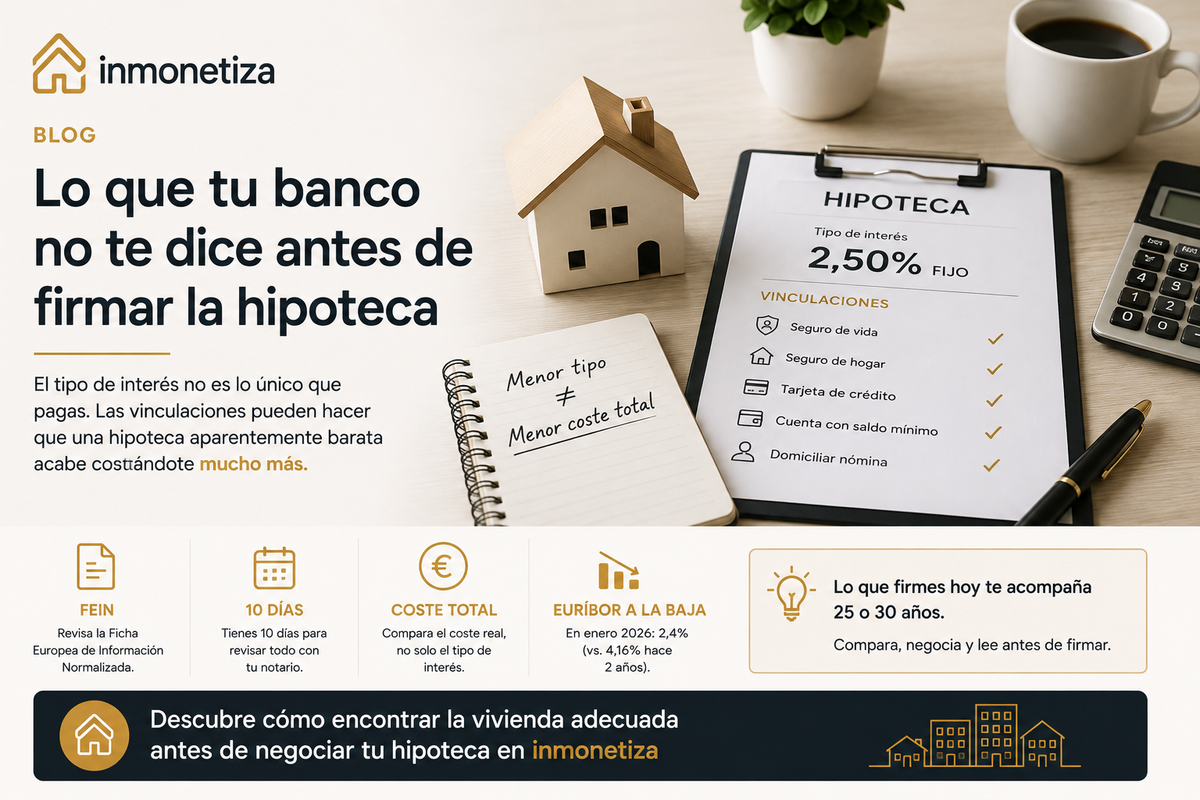
Así que firmas el seguro de vida que "recomienda" el banco. El seguro de hogar. La tarjeta vinculada. La cuenta que hay que mantener con un saldo mínimo. Las condiciones que aceptaste casi sin leer porque ya habías firmado suficientes papeles ese día.
Cada una de esas condiciones parece razonable por separado. Todas juntas, sostenidas durante 30 años, pueden hacer que una hipoteca aparentemente barata deje de serlo.
El tipo de interés no es la trampa
Tu banco te aprueba la hipoteca a un 2,5% fijo y lo celebras, con razón. Es un buen tipo.
Lo que no ves en ese momento es el sobrecoste que se suma a tu cuota mes tras mes, disfrazado de condiciones "para mejorar tu oferta".
La hipoteca más barata no es la que tiene el tipo de interés más bajo. Es la que tiene el coste total más bajo cuando sumas absolutamente todo lo que llevas vinculado. Y esa diferencia es algo que muchos comparadores no muestran con claridad, porque comparan tipos, no coste real.
Las vinculaciones: el precio de un buen tipo de interés
Para ofrecerte ese 2,5%, el banco te "invita" a contratar una serie de productos adicionales.
Domiciliar tu nómina en la entidad. Contratar su seguro de hogar. Contratar su seguro de vida. Usar su tarjeta de crédito con un consumo mínimo mensual.
Muchas veces, el coste conjunto de estos seguros y productos vinculados es mayor que el ahorro que obtienes por ese tipo de interés más bajo. Es decir, el banco te da la mano con el interés y te la quita, poco a poco, con las vinculaciones.
Nada de esto es ilegal ni está escondido. Simplemente está distribuido en distintos documentos que rara vez se leen con la misma atención que el tipo de interés.
El documento que el banco prefiere que no leas
Existe un documento obligatorio por ley que resume toda la oferta real del banco: la Ficha Europea de Información Normalizada, conocida como FEIN.
Ahí aparece el coste total de la hipoteca, todas las comisiones aplicables y qué ocurre exactamente si en algún momento decides cancelar uno de los seguros vinculados. Sin letra pequeña y sin sorpresas, todo en un único documento pensado precisamente para que puedas comparar.
El problema no es que el banco lo oculte. El problema es que casi nadie lo lee con la calma que merece antes de firmar.
Tienes 10 días a solas con tu notario
Desde que el banco te entrega la FEIN hasta el día de la firma, tienes un plazo legal de 10 días. Durante esos días, estás obligado a acudir al notario tú solo, sin representantes del banco presentes, para que te explique el contrato de forma gratuita y sin presión comercial.
Es tiempo que la ley te da específicamente para esto. Úsalo. Pregunta todo lo que no entiendas. Compara la oferta con la de otros bancos. Ese plazo no es un trámite burocrático más, es probablemente la mejor oportunidad que vas a tener para detectar algo que no viste venir en la reunión inicial.
El euríbor sopla a tu favor
El contexto actual ayuda. El euríbor lleva una tendencia a la baja, situándose en enero de 2026 en torno al 2,4%, lejos del 4,16% de hace apenas un par de años.
Esto no elimina la importancia de revisar las vinculaciones ni el coste total, pero sí cambia el punto de partida de cualquier negociación. Un contexto de tipos más bajos es, también, un contexto donde tienes más margen para negociar condiciones, no solo tipo de interés.
Lo que firmes hoy te acompaña 25 o 30 años
Compara entre entidades. Negocia cada condición, no solo el tipo de interés. Pregunta específicamente qué pasa si en cinco años decides cancelar el seguro de vida o cambiar de tarjeta.
Y si estás buscando la vivienda por la que de verdad merezca la pena firmar esa hipoteca, empieza por donde otros no miran.
Preguntas frecuentes
¿Qué es la FEIN de una hipoteca?
Es la Ficha Europea de Información Normalizada, un documento obligatorio por ley que resume el coste total de la hipoteca, las comisiones y las condiciones de los productos vinculados.
¿Es obligatorio contratar seguros con el banco para conseguir la hipoteca?
No, la ley no permite que el banco condicione la concesión de la hipoteca a la contratación de seguros propios, aunque sí puede ofrecer una mejora del tipo de interés a cambio de vincular determinados productos.
¿Cuánto tiempo tengo entre recibir la FEIN y firmar la hipoteca?
La ley establece un plazo mínimo de 10 días naturales entre la entrega de la FEIN y la firma ante notario.
¿Por qué una hipoteca con un tipo bajo puede acabar siendo cara?
Porque el coste real depende de la suma del tipo de interés y de todos los productos vinculados, como seguros y tarjetas, cuyo coste conjunto puede superar el ahorro que ofrece un tipo de interés más bajo.
Descubre cómo encontrar la vivienda adecuada antes de negociar tu hipoteca en inmonetiza